
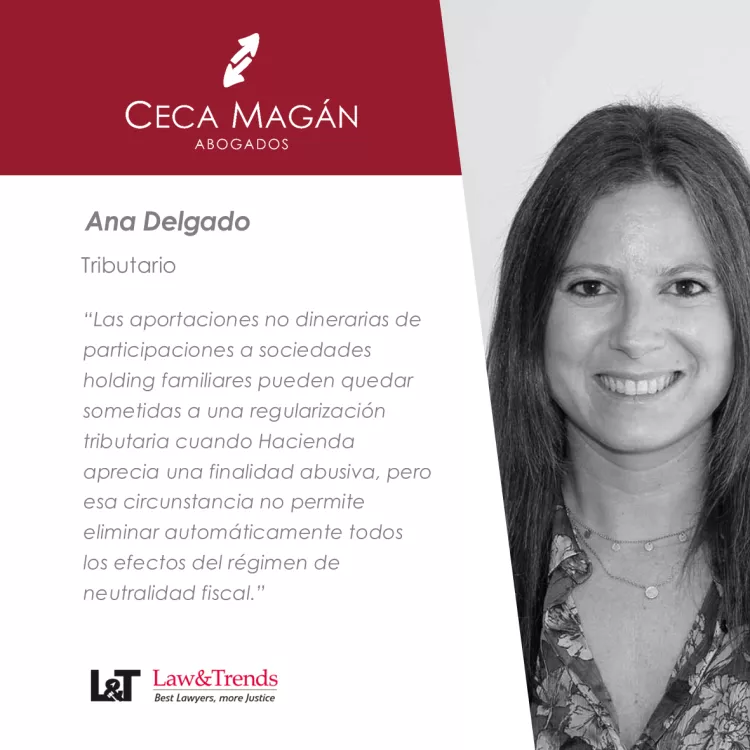

Las aportaciones no dinerarias de participaciones a sociedades holding familiares pueden ser objeto de regularización tributaria cuando Hacienda aprecia una finalidad abusiva, aunque ello no permite eliminar automáticamente todos los efectos del régimen de neutralidad fiscal. Así lo analiza Ana Delgado, abogada en el Área Tributario,en un artículo publicado en Law and Trends, a raíz de una sentencia del Tribunal Supremo de 20 de julio de 2026: “Apreciar un abuso no significa eliminar todos los efectos del régimen FEAC”.
Nuestra experta explica que la Administración debe identificar la ventaja fiscal concreta que considera abusiva y justificar su relación con la conducta que pretende corregir. En este sentido, señala que “no basta con afirmar que la operación carece de motivos económicos válidos”.
El Tribunal Supremo establece así que el diferimiento de la tributación de las plusvalías latentes no desaparece automáticamente al apreciar abuso, aunque podrá eliminarse si Hacienda acredita que constituía precisamente la ventaja fiscal perseguida. Por ello, el análisis destaca tres exigencias: “Identificación | Prueba| Proporcionalidad”.
Si desea ampliar la presente información, no dude en ponerse en contacto con nuestro despacho llamando al 91.345.48.25 o bien enviando un email a info@cecamagan.com.